新闻

PT Timah三季度产量稳定,前三季度净利润创历史新高(2026.11.03)

印度尼西亚国有锡生产商PT Timah(IDX:TINS)公布,第三季度精锡产量为5,325吨,与上一季度基本持平;前三季度净利润则创下历史同期新高。 

ITA估计,第三季度PT Timah的精锡产量占印尼精锡总产量的37%,低于第二季度的90%,当时印尼锡行业整体生产因许可证重新审批而严重受阻。 

公司前三季度累计精锡产量为16,190吨,同比增长33.0%。 

第三季度,公司矿山产量为6,651吨(含锡量),环比增长11.0%,主要得益于陆上开采活动增加和生产效率提升。海上作业则重点提升挖泥船和吸矿船的作业效能。 

PT Timah继续开展海上钻探勘查,此举有助于提高锡储量估算的可靠性。截至9月底,公司锡储量为31.1万吨(含锡量)。 

在高位锡价支撑下,公司第三季度营业收入达到5.73万亿印尼盾(约合人民币21.0亿元),同比增长120%。营业利润为2.12万亿印尼盾(约合人民币7.8亿元),同比增长355%。 

第三季度净利润为1.41万亿印尼盾(约合人民币5.18亿元),推动前三季度累计净利润达到4.12万亿印尼盾(约合人民币15.14亿元)。 

PT Timah总裁RestuWidiyantoro表示,公司前三季度净利润“创下历史同期新高。这一成绩反映出公司运营和财务表现进一步增强,这得益于生产效率提升、业务运营优化、有效的销售管理以及严格的财务管理。” 

展望未来,公司计划进一步提高现有矿区的生产效率,并重申支持印尼政府加强锡行业治理的举措。 

ITA观点:尽管PT Timah目前的产量仍低于2026年RKAB配额目标,但受益于高位锡价,公司利润创下新高。长期来看,印尼锡行业治理持续加强,也有望进一步巩固公司的市场地位。 

PT Timah tbk为国际锡协(ITA)董事会成员


Solidcore批准建设Syrymbet锡矿(2026.11.02)

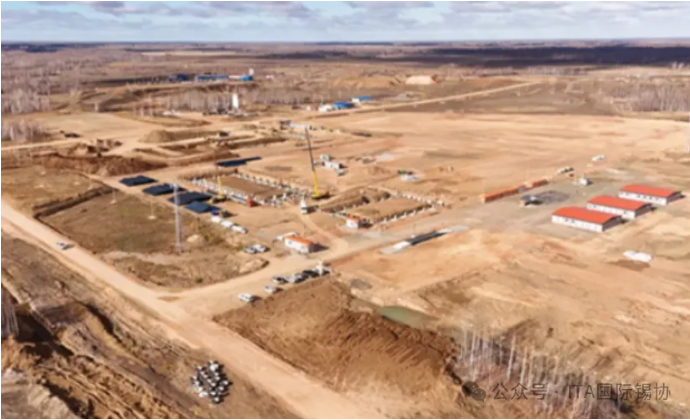
哈萨克斯坦黄金生产商Solidcore Resources(AIX:CORE)已批准建设位于该国北部的Syrymbet锡矿。该矿设计锡年产量为6,000吨,预计于2029年下半年投产。

Solidcore于2024年10月以8,250万美元(约合人民币5.5亿元)从Lancaster Group收购该项目55%的股权。公司表示,项目将于2026年第三季度开工建设,露天采矿计划于2027年第三季度启动。 

项目计划于2029年下半年产出首批锡,并于2030年达到满负荷生产。 

Solidcore首席执行官Vitaly Nesis表示:“项目评估结果良好,同时也为未来进一步发展保留了较大空间。Solidcore决定投资锡这一战略金属:在能源转型推动下,锡的长期需求强劲,而全球新增供应机会有限。” 

Nesis继续表示:“场地准备和基础设计均已完成,项目已具备全面开工条件。我们期待与合作伙伴Lancaster Group一道,推动Syrymbet于2029年下半年投产,并成为全球锡市场的重要参与者。” 

Syrymbet是目前筹建中的最大新增锡供应项目之一,规模仅次于俄罗斯Seligdar的Pyrkakay Stockworks项目。该矿计划锡、铜年产量分别为6,000吨和4,000吨,有望跻身全球十大锡矿之列。 

根据现有矿石储量估算,矿山服务年限为10年,设计年处理矿石能力为250万吨,采用重选回收锡、浮选回收铜。公司预计剥采比为6.3。 

项目建设资本支出预计为4.68亿美元(约合人民币31.1亿元),矿山服务年限内的平均全维持成本(AISC)预计为每吨锡2.2万美元。公司表示,在锡价4.2万美元/吨、铜价1.2万美元/吨的假设下,项目内部收益率(IRR)为19%。 

在计入建设资本支出摊销并扣除铜副产品收益后,该矿的运营成本将处于2030年预测成本曲线的低端60%区间。 

Solidcore表示,项目资金将由银行贷款及Solidcore和Lancaster Group的现金出资共同构成。 

该项目历史悠久,矿床最早发现于1985年。Lancaster Group旗下Tin One Mining于2019年开始剥离作业,并于2020年发布可行性研究报告,但此后遭遇财务困难。 

矿区距铁路车站约30公里,未来还将接入电网。 

该矿床为复杂的稀有多金属矿床(Sn-W-Cu-CaF₂),由中央、东北、西南和Sarybulak四个矿化带组成,同时含有氧化矿和硫化矿。 

Syrymbet的中央矿化带拥有矿石储量2,420万吨,平均锡品位为0.42%、铜品位为0.15%,含锡金属量100,800吨、铜金属量36,300吨。除上述储量外,该矿床另有25万吨锡金属资源量。 

Syrymbet中央矿化带资源量和储量

图片

注:估算符合JORC规范;资源量估算包含储量,于2018年10月完成。储量估算于2026年完成,采用锡品位0.2%的边界品位。

来源:Solidcore Resources(2026年)

Solidcore还强调,项目具有长期扩产潜力,并计划于2027至2028年在其他矿化带开展勘探。 

ITA观点:Syrymbet将成为重要的新增矿山供应来源,预计将在South Crofty投产后不久进入市场,而届时现有矿山的产量将开始加速下滑。 

此次公告发布前,LME金属周期间已涌现一系列投资活动。当前锡价远高于平均及边际生产成本,在全行业多年投资不足之后,正为企业投资新增供应提供强劲激励。 

ITA将于2026年12月4日(星期五)举办Investing in Tin 研讨会,介绍锡长期需求强劲、供应基础薄弱背景下的投资机会。该会议为线上会议,可登录网站免费注册参加会议。

网址:

https://www.internationaltin.org/invest/ 

Renison产量总体稳定,Rentails投资决策推迟(2026.10.30)

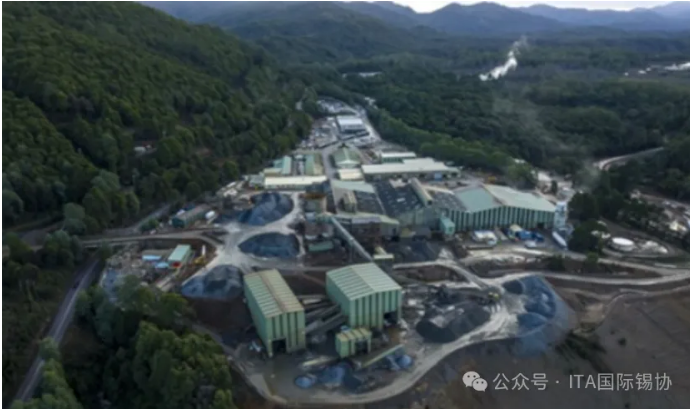
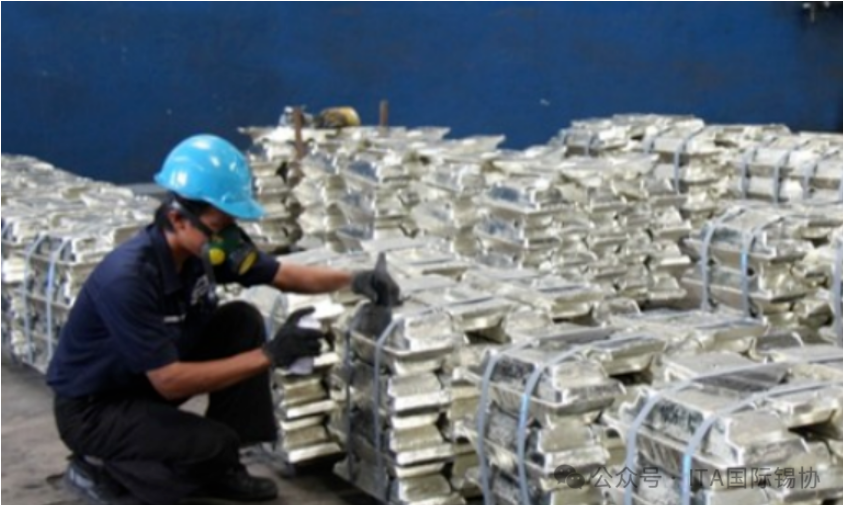
受维修和停电造成的选厂停机影响,Bluestone旗下位于塔斯马尼亚的Renison Bell矿山第三季度锡产量降至2,663吨。 

澳大利亚矿业公司Metals X(ASX:MLX)是Renison矿山的合资方之一。公司公告称,尽管矿石开采量增长6.0%,至21.2万吨,平均锡品位也小幅升至1.69%,但精矿含锡产量仍下降5.2%。 

矿山作业主要集中于高品位Area 5等区域的开拓。公司表示,人员短缺、下部采区水淹及排水作业对生产造成了制约;此外,相关开拓作业也因等待岩土工程调查而暂停。 

此外,选厂停机,加之入选矿石钙、锰含量偏高、硫含量偏低,影响了锡浮选作业的稳定性,导致回收率降至77%。 

当季,公司每吨锡的息税折旧及摊销前利润(EBITDA)达到45,347澳元(约合31,900美元),创历史新高。高位锡价缓解了成本上涨对公司盈利的影响。 

每吨锡C1现金生产成本较第二季度上涨10.0%,至22,268澳元(约合15,700美元)。公司表示,成本上升主要源于井下修复工作增加、设备更换,以及燃料等外部成本上涨。 

每吨锡综合成本(AIC)环比上涨13.2%,至40,462澳元(约合28,500美元),主要原因是设备车队更新带来的维持性资本支出增加,以及项目资本支出上升。 

Metals X表示,当前资本投入重点包括持续开展的基础设施升级,以及Rentails项目的工程和设计工作。目前,公司正对Rentails项目的资本支出估算进行最后核定,相关研究的完成时间已推迟至2027年上半年。研究完成后,公司将与合资伙伴共同作出最终投资决定。 

在推进Renison运营工作的同时,Metals X继续推行通过投资和收购保障未来锡供应的战略。 

MetalsX此前已持有First Tin29.95%的股份,并在第三季度结束后提出收购要约,拟收购其余全部股份。First Tin预计将于11月6日(星期五)就该要约作出决定。 

ITA观点:Renison产量总体保持稳定,为亚洲冶炼厂提供了可靠的供应。Metals X则继续推进其战略目标,从初级矿业公司获取新的矿山供应。尽管现金成本上升,但高位锡价仍使公司保持较大的利润空间。 

First Tin为ITA勘探与开发小组成员。 


Cornish Metals筹资1.81亿美元,用于重启South Crofty锡矿(2026.10.26)

英国锡矿开发商Cornish Metals(AIM:TIN)已向现有及新投资者筹集1.35亿英镑(约合人民币12.0亿元),用于计划重启其位于康沃尔郡的South Crofty锡矿。 

原有主要投资者Vision Blue和英国国家财富基金(National Wealth Fund)均增持股份。承购合作方嘉能可(Glencore)投资约1,500万美元(约合人民币1.0亿元),Leonidsport投资约1,800万美元(约合人民币1.2亿元)。 

公司周二公告称,已与嘉能可签订为期六年的承购协议。South Crofty预计于2028年投产,届时嘉能可将开始承购该矿生产的全部锡精矿。 

Cornish Metals首席执行官DonTurvey表示:“我们很高兴顺利完成此次融资。SouthCrofty项目从建设到2028年年中产出首批锡所需的资金现已全部落实。” 

“项目投产已有明确的推进路径。接下来的任务是在确保安全的前提下,按时、按预算实现各项关键目标。我们将由此恢复英国的锡生产,并为康沃尔郡创造长期的技术岗位和经济效益。” 

此前,公司已于今年5月通过发行公司债券获得2.10亿美元融资(约合人民币14.0亿元)。 

Cornish Metals预计,SouthCrofty项目投产前的资本支出为1.98亿英镑(约合人民币17.7亿元)。 

ITA观点:ITA祝贺South Crofty项目取得这一重要进展。目前,项目建设资金已落实,正按计划推进,有望为市场带来亟需的新增锡供应。 

Cornish Metals为ITA勘探与开发小组成员。 


ITA首席执行官在中国有色金属行业论坛发言(2026.10.21)

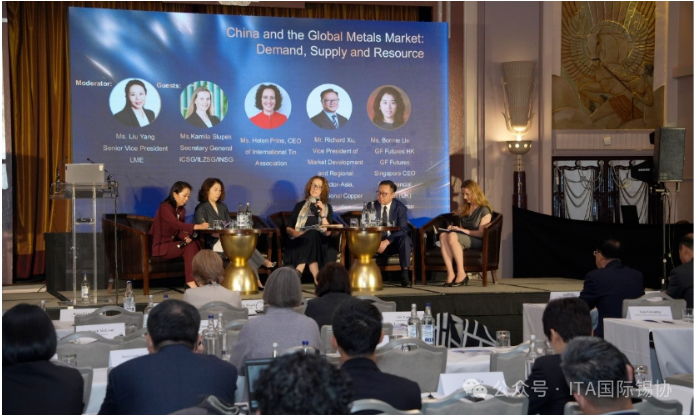
国际锡协(ITA)首席执行官Helen Prins于10月20日在伦敦出席由中国有色金属工业协会(CNIA)主办的中国有色金属行业论坛,并参与了题为“中国与全球金属市场:需求、供应与资源”的小组讨论。 

本场讨论汇集了多家基础金属行业机构的知名专家,包括伦敦金属交易所、国际铜研究小组(ICSG)、国际铅锌研究小组(ILZSG)、国际镍研究小组(INSG)、国际铜业协会以及广发期货(香港)的代表。 

Helen在会上介绍了锡的需求前景,以及保障未来供应所需的投资。 

ITA预计,2026年至2035年,全球对锡的需求将增长22%,而精锡供应预计仅增长16%。这一差距凸显了增加大量新矿山供应以满足未来需求的必要性。 

因此,Helen强调,对锡日益提升的战略重要性的认识,必须转化为对未来生产的切实投资,并以资金、协作和全行业的共同承诺为支撑。 

Helen还强调了供应安全、供应链韧性和负责任采购的重要性。随着供应安全日益受到重视,各国政府和企业更加关注供应来源、供应多元化和供应链韧性。 

Helen指出,行业面临的挑战并非某一种单一风险,而在于多种风险如何相互作用、彼此放大。地缘政治、资源安全、能源、监管、汇率波动和技术变革日益相互关联,ESG考量和许可审批要求也发挥着重要作用。 

最后,Helen重申,作为国际性、中立的组织,ITA将与中国及全球锡行业携手,提高各界对锡战略重要性的认识,推动相关投资,并随着新技术的发展,支持锡的应用创新和市场发展研究。 


专利工艺从电子废弃物中回收高纯锡(2026.10.12)

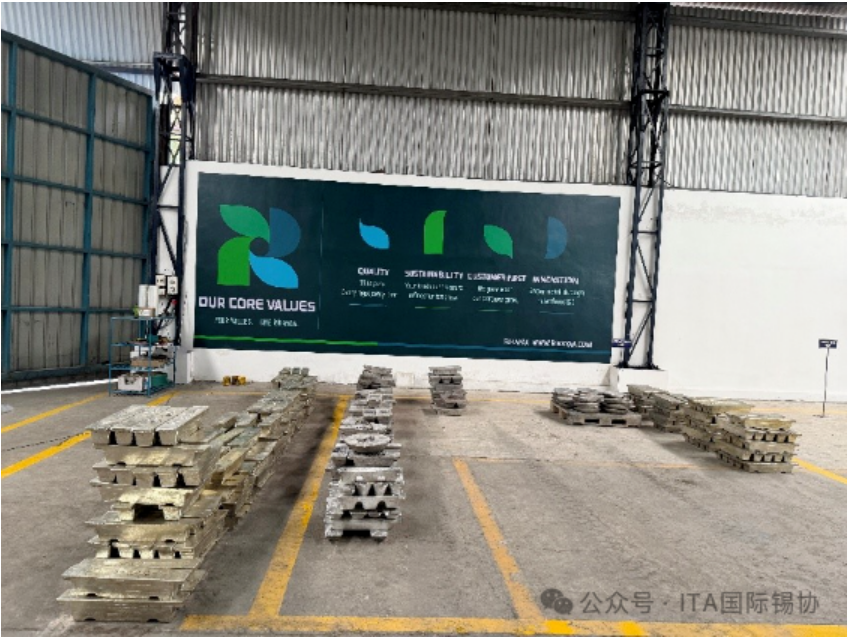
印度回收企业Rikayaa Greentech已获得一项综合工艺专利。该工艺可从电子废弃物及其他二次原料中回收锡,并将其精炼至不低于99.9%的纯度,流程包括机械分选、低温真空处理、氯化物熔剂处理和区熔精炼。

Rikayaa位于Baddi的工厂精锡年产能为1,500吨。 

目前,这一产能并非全部用于处理电子废弃物。该厂加工的含锡二次原料种类更为广泛,电子废弃物和印刷电路板废料只是其中一部分。 

Rikayaa表示,电子废弃物来源原料的占比正在上升。借助这项专利工艺,这些成分更复杂的二次原料可被精炼至以其他方式难以达到的更高纯度。 

由于锡广泛用于印刷电路板及其他电子组件的焊料,电子废弃物是极具潜力的重要二次锡来源。 

从电子废弃物中回收锡是否具备经济性,取决于原料成分、加工成本和回收金属价值等因素。锡价上涨会提高这些二次资源的潜在价值,从而增强从废物流中回收原本可能残留其中的锡的动力。  

Rikayaa的专利工艺再次表明,业界对从报废电子产品中回收锡、开发更具循环性的精锡来源的商业兴趣日益浓厚。 

如需了解锡回收及新兴技术领域的更多进展,请访问“锡谷”(Tin Valley)。 

网址:https://www.tinvalley.org/


印度专利局于2026年9月16日向Rikayaa Greentech授予IN 602754号专利,对应申请号为202511050927。该专利题为《一种从电子废弃物中精炼锡的方法》,保护的是整套组合工艺,而非其中某个单独的处理环节。 

据Rikayaa介绍,该工艺首先从粒化废料中机械分离出含锡组分,随后进行真空处理,再对熔融物料进行氯化物熔剂处理,最后进行区熔精炼。 

该专利规定,最终产品的含锡量至少为99.9%,并通过X射线荧光光谱法(XRF)或电感耦合等离子体发射光谱法(ICP-OES)进行纯度验证。 

低温真空处理 

该工艺较为独特的一点,在于真空处理阶段所采用的温度。 

Rikayaa表示,该阶段的运行温度约为500℃至700℃,低于现有真空炼锡工艺通常报道的温度。 

该工艺并非依靠真空处理阶段去除所有主要杂质,而是将提纯任务分配到不同环节。后续的氯化物熔剂处理主要去除铜、铁和砷等杂质,因此真空处理无需采用更为严苛的条件。 

由此,锡可作为熔融残留物留在坩埚中,而不是被蒸馏出去。Rikayaa表示,这既有利于锡的回收,又可降低能耗,并减轻最终区熔精炼阶段的提纯负荷。 

拓展二次锡回收 

Rikayaa位于Baddi的工厂精锡年产能为1,500吨。 

目前,这一产能并非全部用于处理电子废弃物。该厂加工的含锡二次原料种类更为广泛,电子废弃物和印刷电路板废料只是其中一部分。 

Rikayaa表示,电子废弃物来源原料的占比正在上升。借助这项专利工艺,这些成分更复杂的二次原料可被精炼至以其他方式难以达到的更高纯度。 

由于锡广泛用于印刷电路板及其他电子组件的焊料,电子废弃物是极具潜力的重要二次锡来源。 

从电子废弃物中回收锡是否具备经济性,取决于原料成分、加工成本和回收金属价值等因素。锡价上涨会提高这些二次资源的潜在价值,从而增强从废物流中回收原本可能残留其中的锡的动力。  

Rikayaa的专利工艺再次表明,业界对从报废电子产品中回收锡、开发更具循环性的精锡来源的商业兴趣日益浓厚。 

如需了解锡回收及新兴技术领域的更多进展,请访问“锡谷”(Tin Valley)。 

网址:https://www.tinvalley.org/


Mon – Fri 09:00 – 17:30

ITA北京(原ITRI北京)

北京代表处

北京市东城区建国门内大街18号二座1114

总机: 00 8610 6808 0915

ITA英国总部(原ITRI)